9月14日A股缩量分化:上证指数微跌0.07%收报3885.33点,创业板指下跌1.10%,科创50下跌1.62%,中证1000逆势上涨0.55%;沪深两市成交额1.63万亿,较上一个交易日缩量3427亿。
回顾上周,A股主力资金高度聚焦于通信设备与元件两大行业。但今日“通信+元件”双主线开始分化。
据统计,上周主力资金净流入227.41亿元的元件板块今日获主力继续加仓23.63亿元。而上周上涨8.35%的申万通信设备板块今日下跌3.38%,主力资金净流出57.1亿元,居于主力资金净流出首位。
01
资金面概览:三路资金仍净流出,但边际已在改善
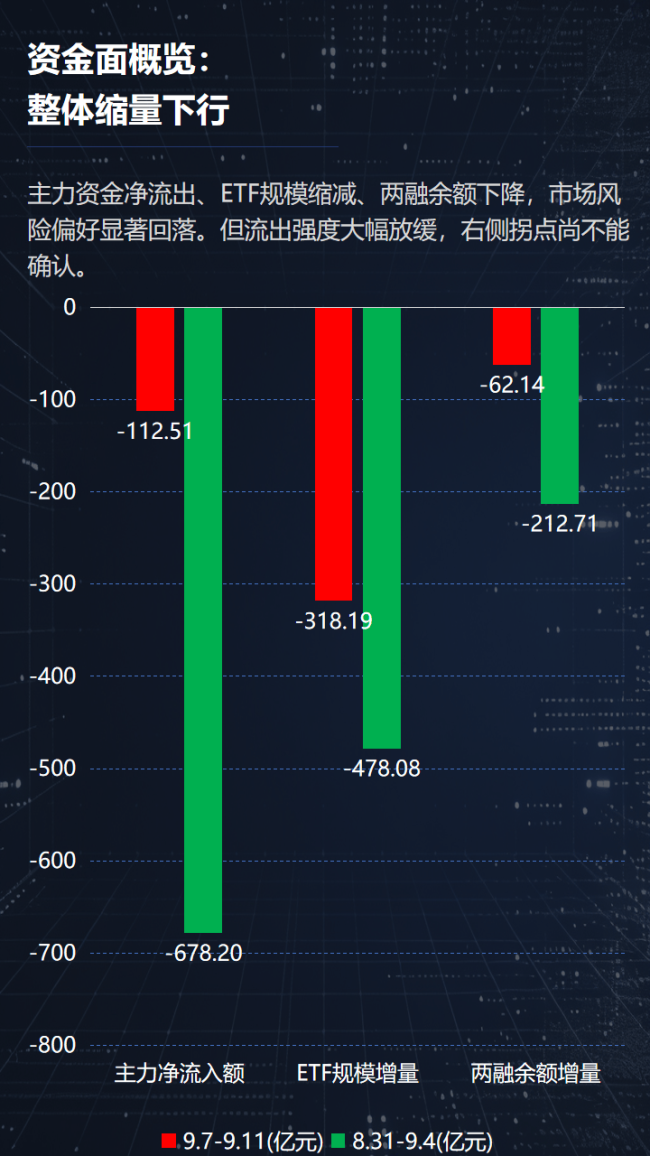
上周(9月7日至9月11日)三路资金指标虽延续净流出,但流出规模较前一周显著收窄,市场压力边际缓解。
数据显示,主力净流出环比收窄565.69亿元,流出幅度下降约83.4%;ETF规模周降幅由478.08亿元放缓至318.19亿元;两融余额周降幅由212.71亿元收窄至62.14亿元。
今日主力净流出59.42亿元,强度明显低于上周四峰值,与上周后段"温和流出"的节奏一致。资金面仍处弱平衡,拐点确认有待主力净流入由负转正。
02
主力资金:全周"一日游"式脉冲,抱团通信与元件
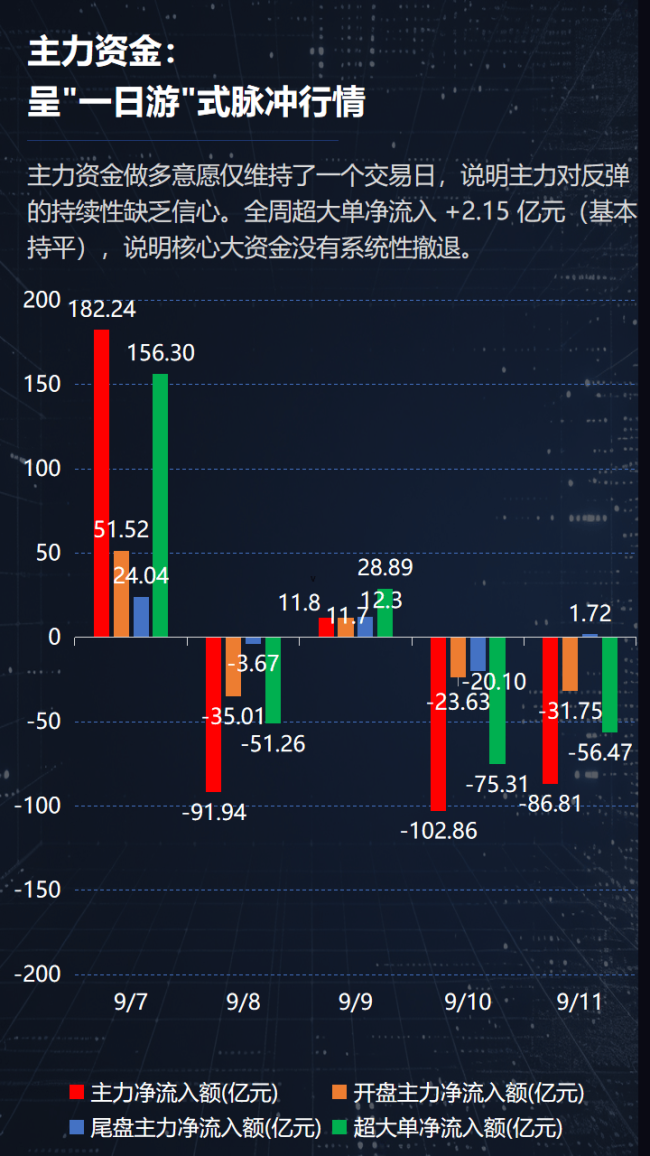
从逐日节奏看,周一主力净流入182.24亿元,此后四个交易日三天净流出,周四以102.86亿元净流出为全周峰值。超大单全周净流入2.16亿元基本持平,说明核心大资金没有系统性撤退。
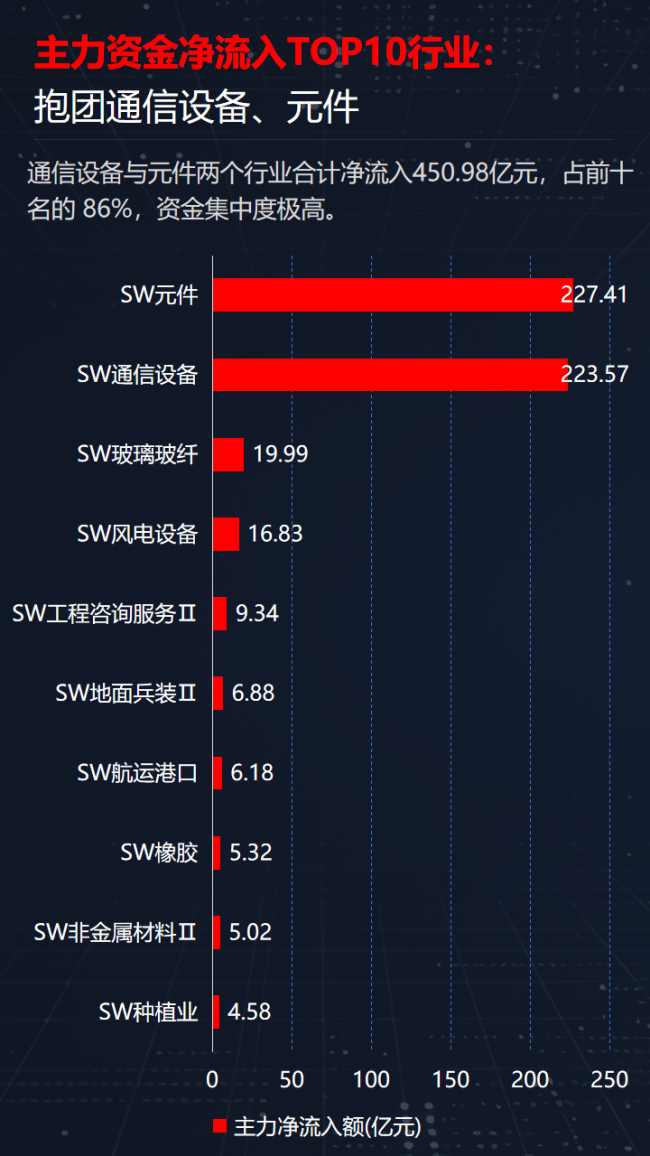
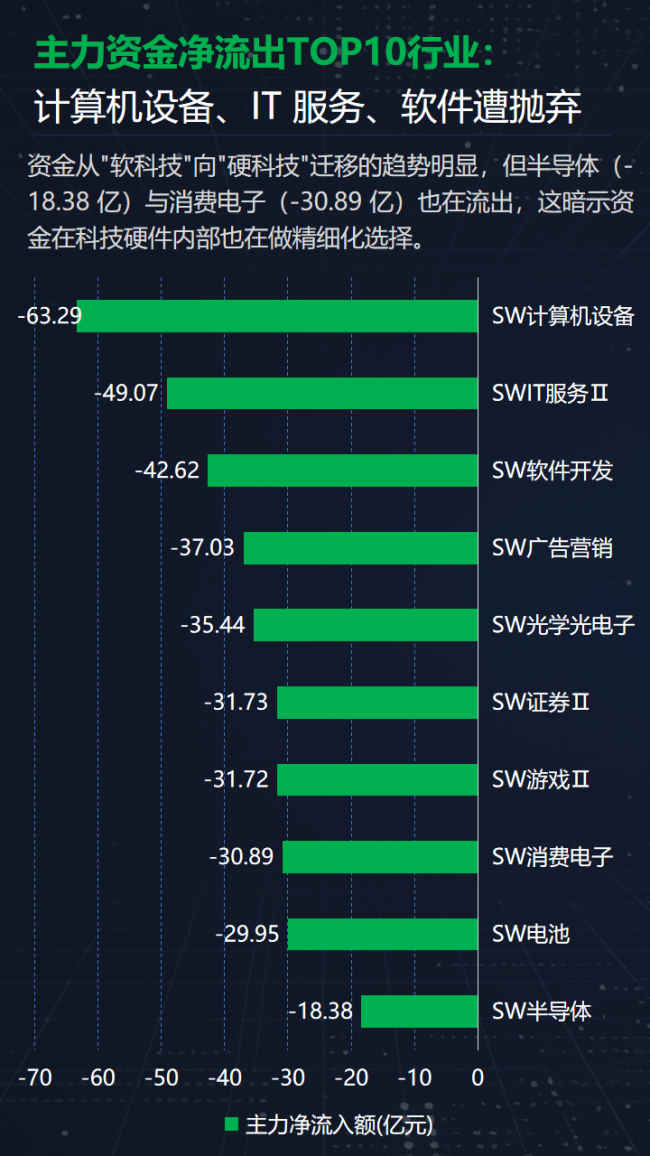
行业层面,通信设备(+223.57亿元)和元件(+227.41亿元)两个行业合计吸纳主力净流入约451亿元,占前十名的86%,资金集中度极高。而计算机设备(-63.29亿元)、IT服务(-49.07亿元)、软件开发(-42.62亿元)等科技软件板块遭遇大幅净流出,半导体也净流出18.38亿元。科技硬件与科技软件之间出现分化。
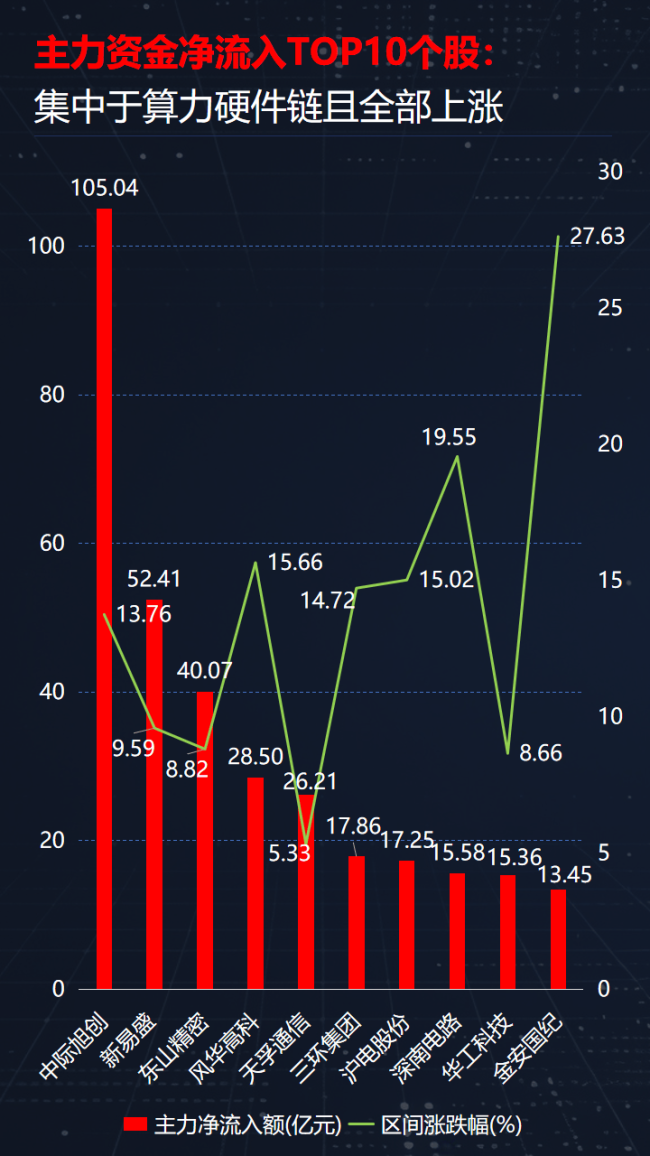
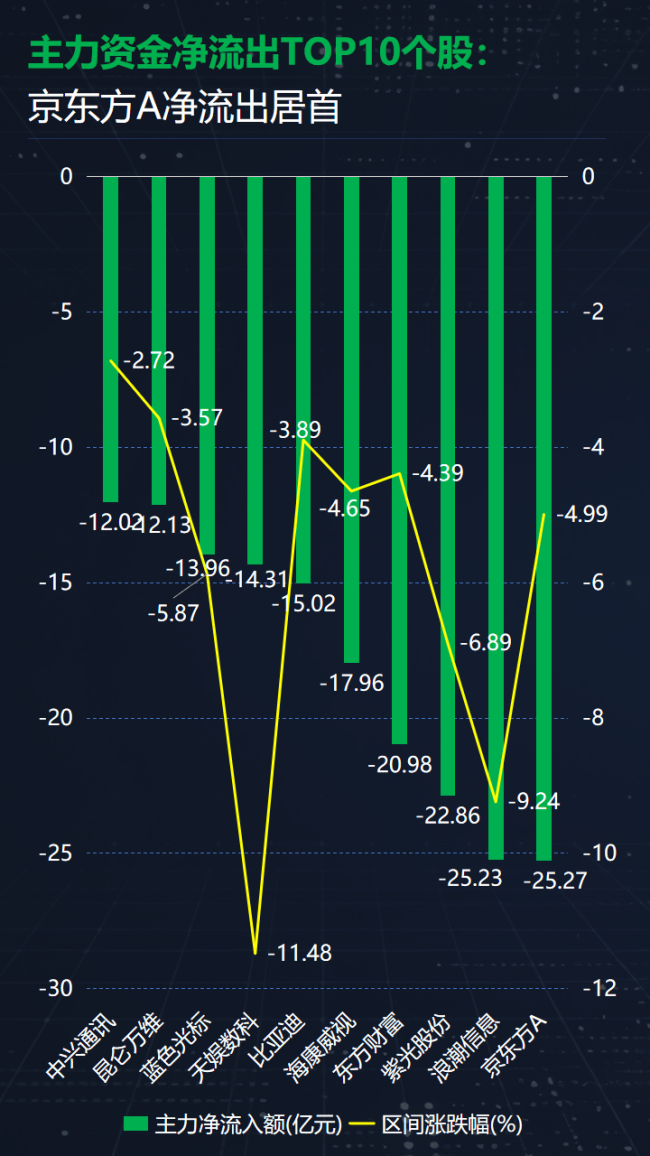
个股层面,中际旭创以105亿元的主力净流入领先,新易盛(+52.41亿元)、东山精密(+40.07亿元)紧随其后,Top10个股全部集中在光通信和元件产业链。流出端,京东方A(-25.27亿元)、浪潮信息(-25.23亿元)、东方财富(-20.98亿元)等科技股遭减仓。
然而,今日(9月14日)的行业资金流向出现了新的变化:通信设备行业主力净流出57.1亿元,指数跌3.38%;元件行业虽仍有23.63亿元的主力净流入,但指数却下跌0.21%,呈现"资金流入、股价下跌"的背离。与此同时,电池、软件开发等也转为小幅净流入。
03
ETF资金:"股债跷跷板"效应凸显,科创50"越跌越买"
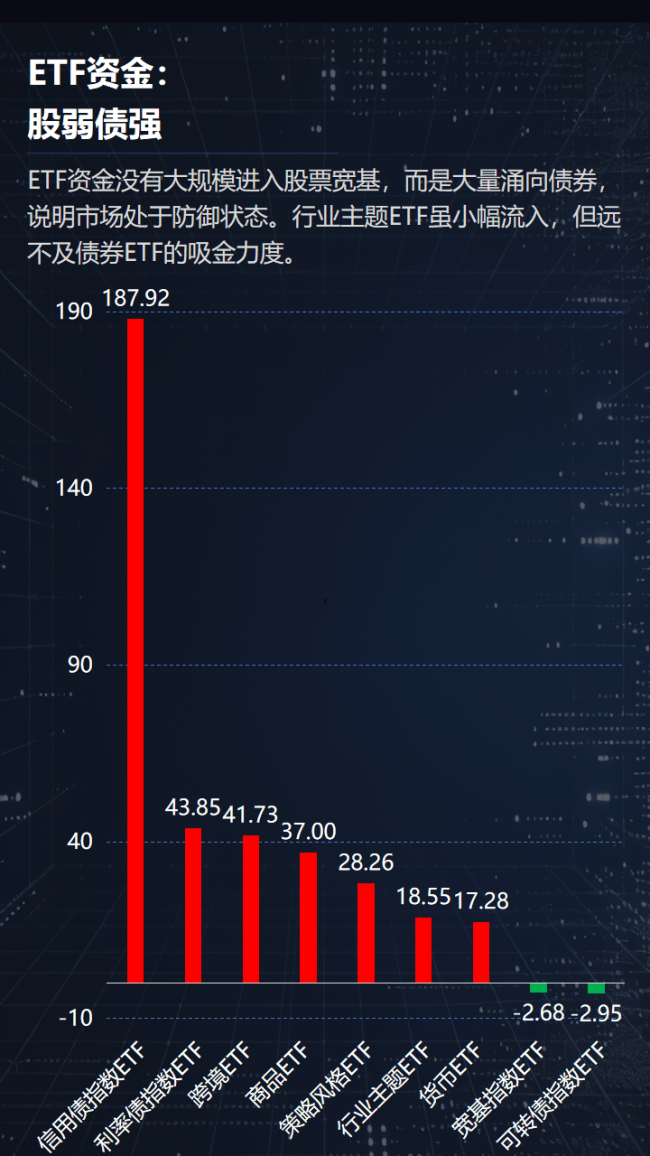
ETF市场呈现"股债跷跷板"效应。信用债ETF净申购187.92亿元,利率债ETF净申购43.85亿元,合计231.77亿元,反映市场风险偏好下降。跨境ETF(+41.73亿元)和商品ETF(+37亿元)也获得增量资金,资金在寻找A股以外的配置方向。
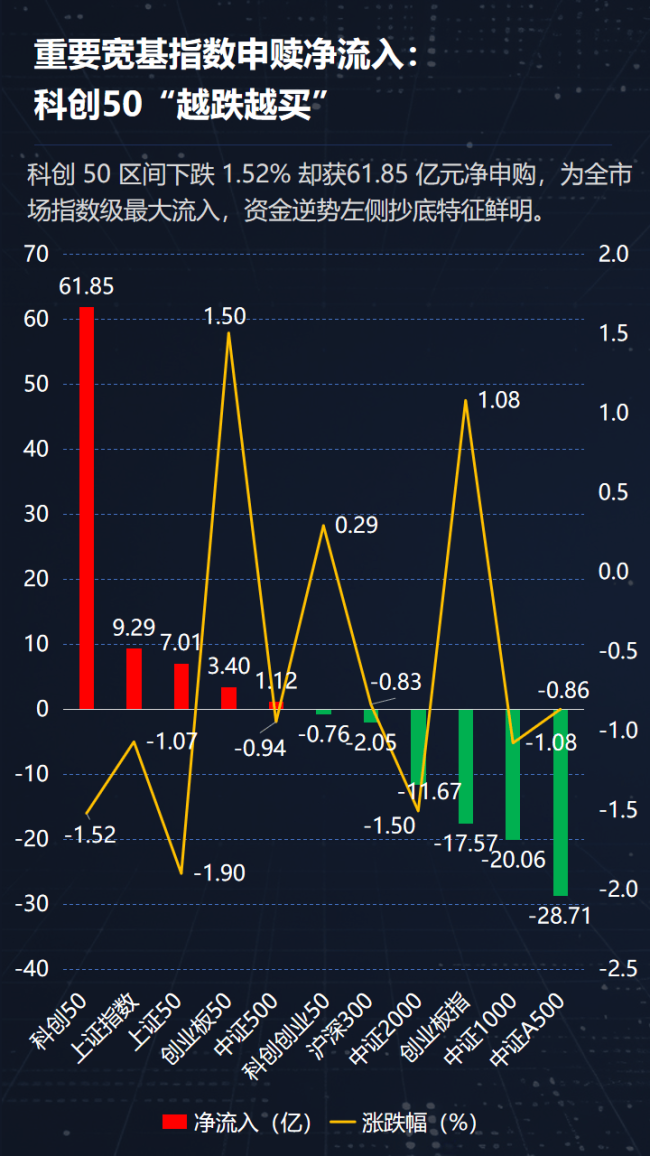
宽基指数ETF净流出2.68亿元,但内部显著分化。科创50以61.85亿元的净申购遥遥领先,尽管上周下跌1.52%,但资金逆势大幅加仓,呈现典型的"左侧布局"特征。而中证A500(-28.71亿元)、中证1000(-20.06亿元)、创业板指(-17.57亿元)遭遇大幅净赎回,资金从中小盘和均衡配置中持续撤离。
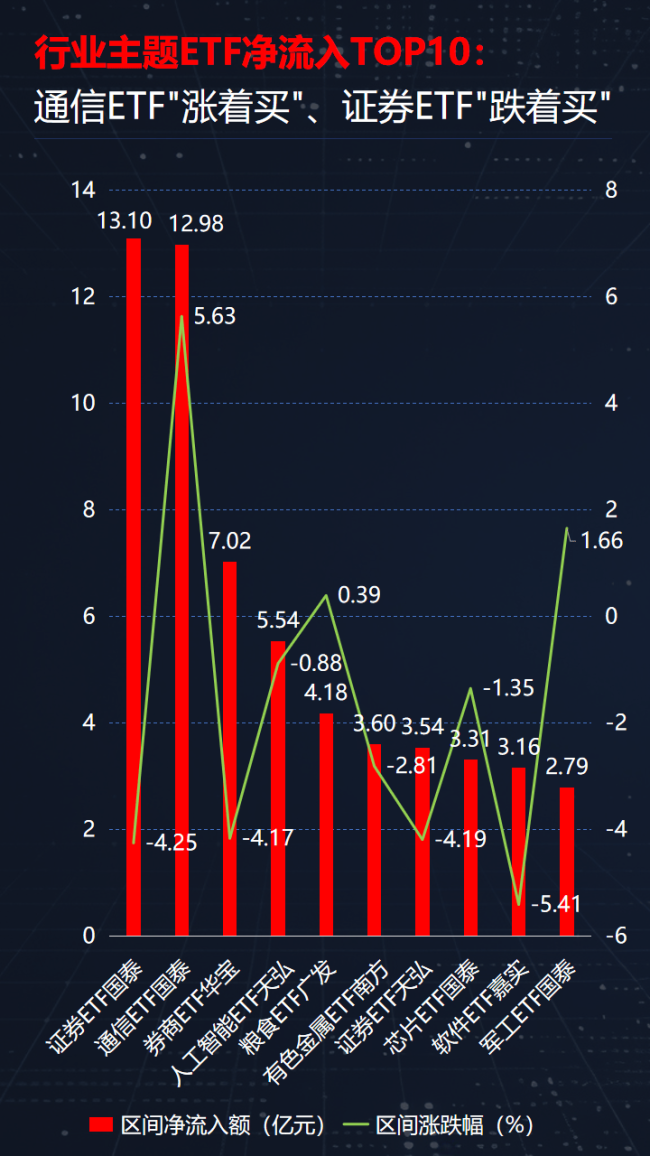
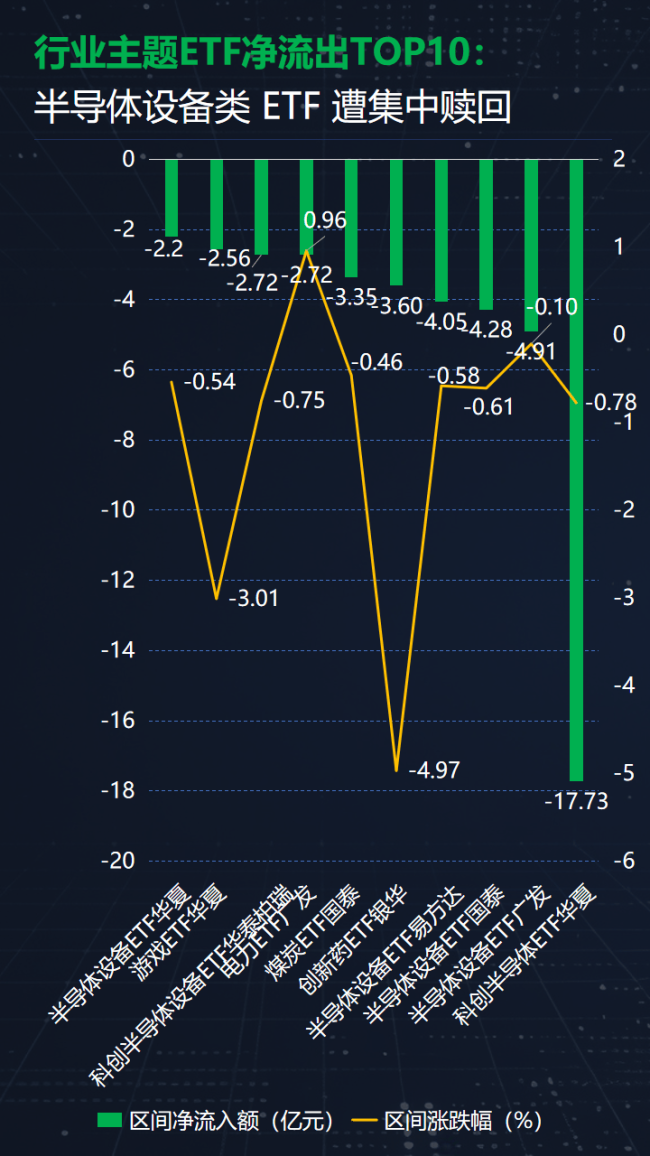
行业主题ETF层面,上周通信ETF国泰(+12.98亿元)周涨幅5.63%,追涨意愿强烈;证券ETF国泰(+13.10亿元)下跌4.25%,具有左侧布局特征。但半导体相关ETF遭集中净赎回,合计超35亿元,与科创50的净申购形成矛盾,说明资金在科技板块内部的选择性极强。
04
杠杆资金:两融去杠杆持续,融资买入占比降至8.05%
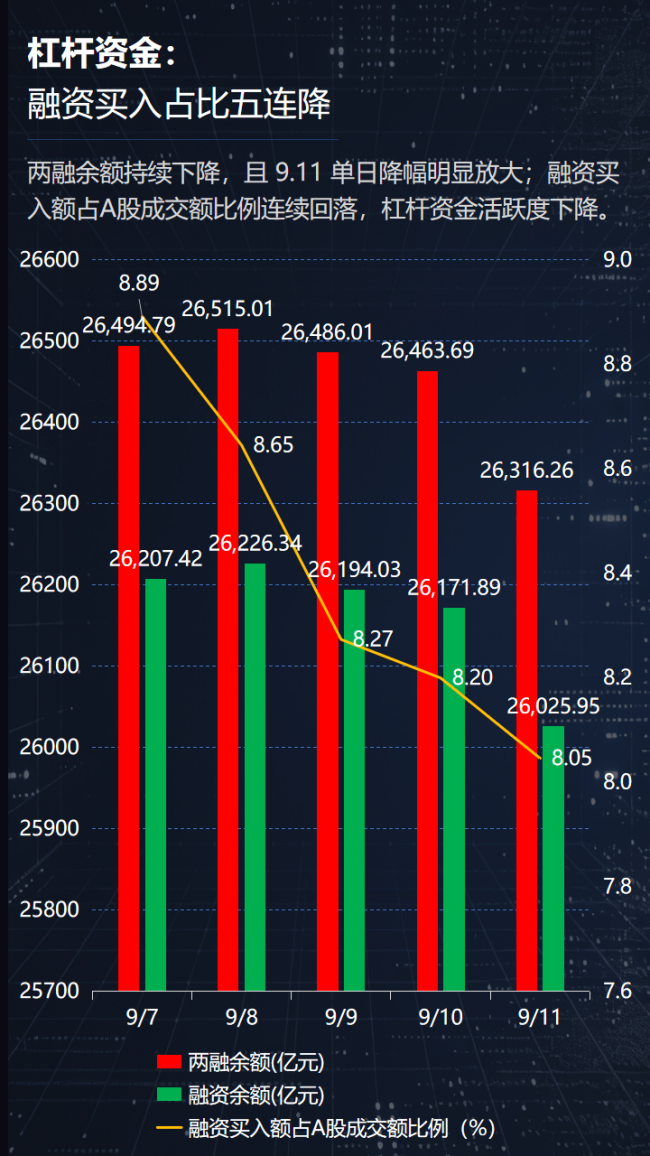
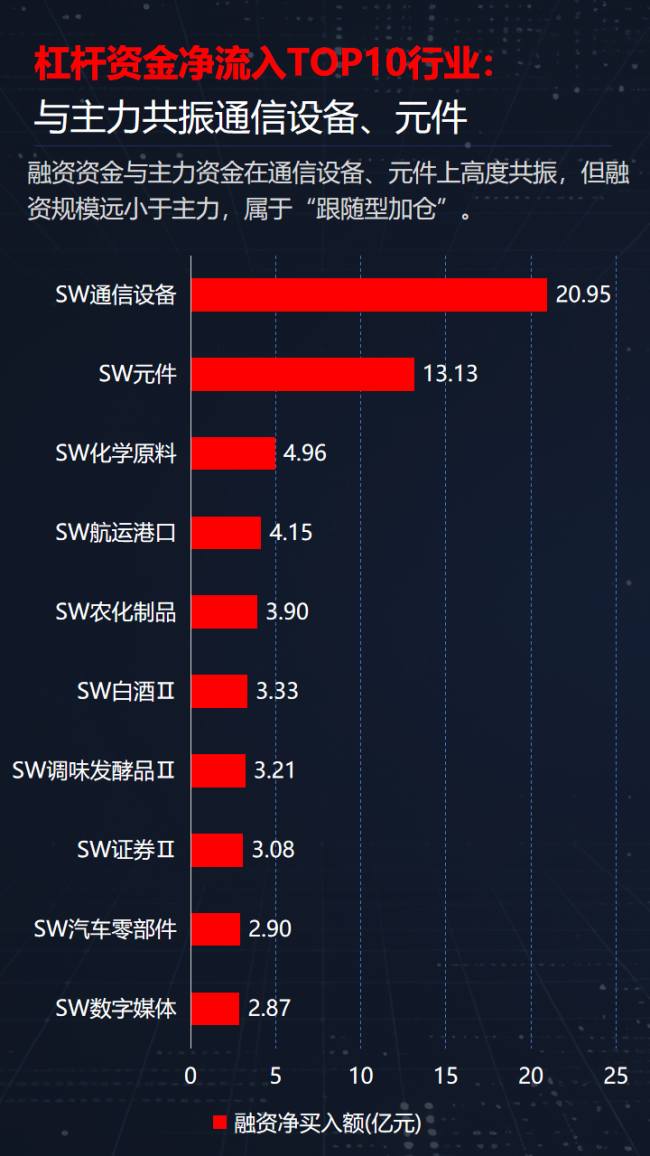
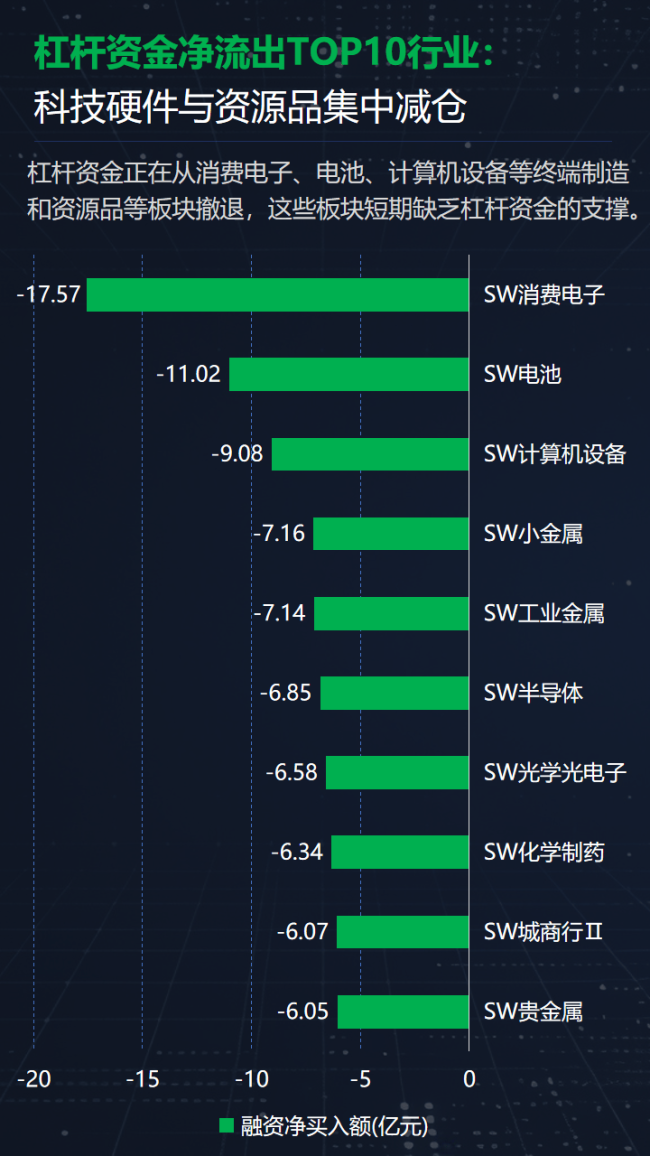
杠杆资金整体延续去杠杆,两融余额与融资买入占比双降,但结构上向通信设备、元件集中。
数据显示,上周两融余额降至26,316.26亿元,融资余额降至26,025.95亿元。融资买入额占A股成交额比例从8.89%持续下降至8.05%,杠杆资金参与度逐日走低。
行业层面,融资净买入与主力资金流向高度一致。通信设备(+20.95亿元)和元件(+13.13亿元)是融资逆势加仓的两大方向,而消费电子(-17.57亿元)、电池(-11.02亿元)、计算机设备(-9.08亿元)遭遇融资大幅减持。
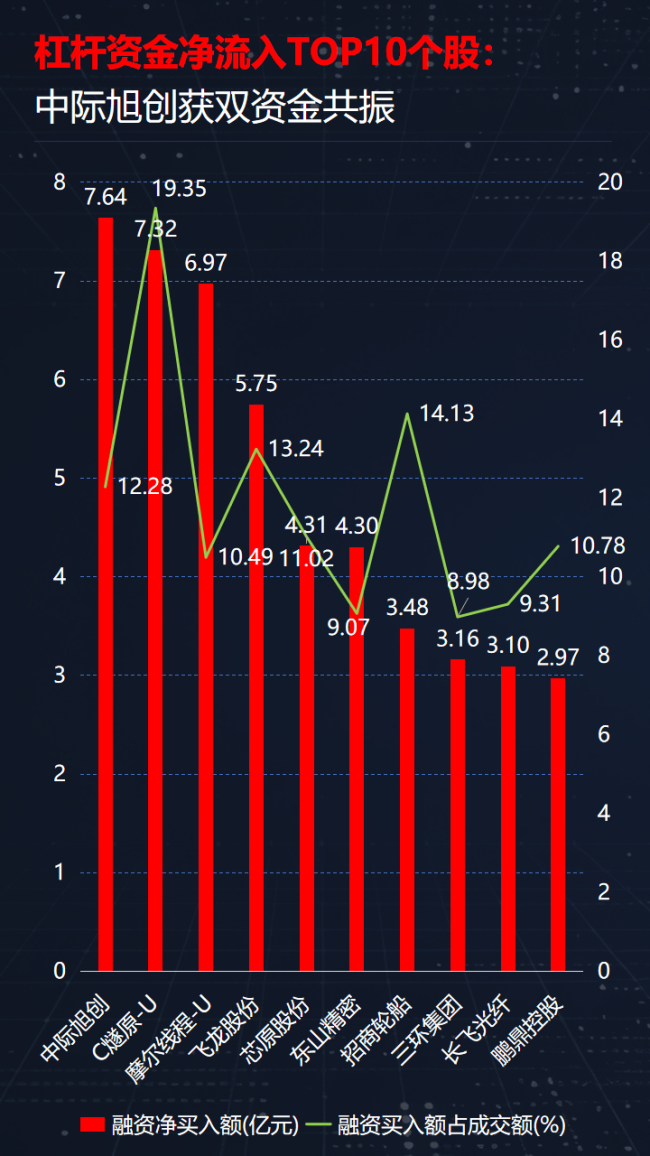
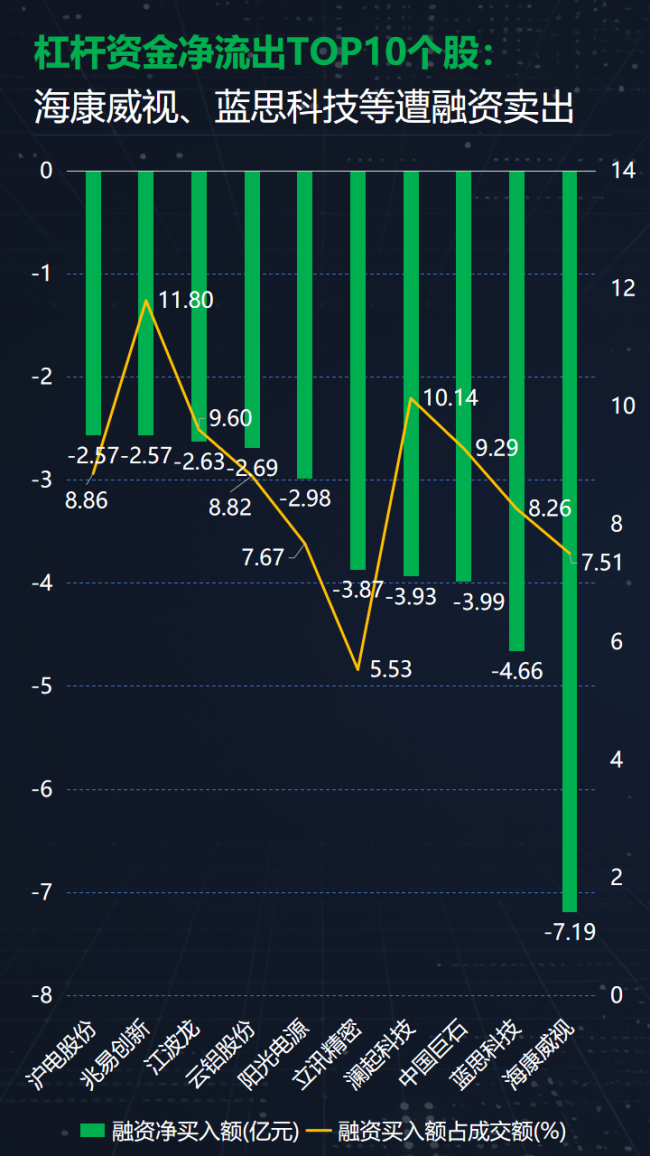
个股层面,中际旭创同时位列主力净流入和融资净买入榜首,获得"双料加持";而海康威视遭遇主力净卖出17.96亿元、融资净卖出7.19亿元的共振流出。
(责任编辑:zx0280)
